Le marché obligataire qui m'a roulé
https://www.zerohedge.com/news/2026-10-10/bond-who-rolled-me
samedi 10 octobre The Macro Butler

Un ménage contracte un prêt hypothécaire en espérant pouvoir le rembourser jusqu'à la fin de ses jours. Une entreprise émet une obligation et on lui demande comment elle compte la rembourser . Un gouvernement émet une obligation, et personne ne pose de questions, car personne n'a l'intention de le faire. L'obligation du Trésor à dix ans émise en 2016 n'a pas disparu en 2026. Elle a été réincarnée : une nouvelle obligation a été émise, l'ancien détenteur a été remboursé, la même dette existe sous une nouvelle forme . Seuls le coupon, l'échéance et le créancier ont changé.
Ainsi, la dette publique américaine a diminué en quelques années seulement depuis 1945, la Grande-Bretagne a continué de rembourser la bulle de la Compagnie des mers du Sud et les dépenses napoléoniennes jusqu'en 2015, et aucun ministre des Finances en fonction n'a jamais proposé de ramener la dette à zéro. Le terme poli est « renouvellement » . Lorsqu'un particulier y recourt, on parle de système de Ponzi et l'État prend en charge les frais. L'avantage de l'État réside dans sa capacité à mobiliser les contribuables de demain et à imprimer de la monnaie . Des avantages réels, certes, mais pas illimités.
Tout ce système repose sur une seule chose : un acheteur à chaque échéance. En temps normal, sa fiabilité est telle qu’il passe inaperçu. Les fonds de pension doivent acheter, les banques doivent acheter, les banques centrales étrangères doivent acheter, et la banque centrale nationale absorbe le reste. L’adjudication est terminée et le ministre part déjeuner. Mais relisez la promesse. L’État ne s’est pas engagé à vous rembourser. Il s’est engagé à trouver un acheteur, un inconnu, qui le fera. Une obligation ne représente pas une créance sur le patrimoine de l’État. Elle représente un engagement envers la confiance du prochain acheteur.
La dette est un cercle vicieux, pas une ascension . Alors, au lieu de vous demander combien vous devez, demandez-vous plutôt combien arrive à échéance, quand et à quel taux . Devoir une fortune pendant trente ans à 1 % vous assure de dormir sur vos deux oreilles. Devoir une somme modeste d'ici mardi prochain et vous voilà à deux doigts de la faillite, sous la pression du FMI. Mexique 1982, Russie 1998, Grèce 2010 : à chaque fois, le refinancement a échoué. La dette était l'étincelle, le refinancement, l'allumette.
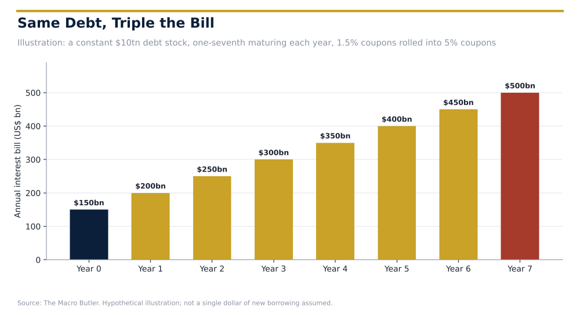
Voici le mécanisme dans sa forme la plus simple, et il mérite une lecture attentive car il explique pourquoi les charges d'intérêts de tous les gouvernements occidentaux continueront d'augmenter pendant des années, quelles que soient les promesses des politiciens. Prenons l'exemple d'un gouvernement qui doit 10 000 milliards de dollars, intégralement émis à une époque où l'argent était quasiment gratuit, avec un taux d'intérêt moyen de 1,5 %. Ses charges d'intérêts s'élèvent à 150 milliards de dollars par an. Supposons ensuite qu'il accomplisse ce qu'aucun gouvernement occidental n'a réussi à faire depuis une génération : équilibrer son budget primaire et ne pas emprunter un dollar supplémentaire. Supposons enfin qu'un septième de la dette arrive à échéance chaque année et que le marché exige désormais un taux de 5 %.
La première année, la facture s'élève à 200 milliards de dollars. La troisième année, à 300 milliards . À la septième année, lorsque les dernières obligations à bas coût auront été remplacées, ces mêmes 10 000 milliards de dollars coûteront 500 milliards de dollars par an . La dette n'aura pas augmenté d'un centime. Son coût, lui, aura plus que triplé. Et bien sûr, l' hypothèse de l'absence de nouveaux emprunts relève de l'utopie , car les 350 milliards de dollars d'intérêts supplémentaires devront eux-mêmes être empruntés, à un taux de 5 %, ce qui augmente le stock, ce qui augmente les intérêts, qui devront donc être empruntés. Les intérêts composés, qu'Einstein a peut-être qualifiés de huitième merveille du monde, ne sont une merveille que pour celui qui les perçoit.
Remplacez maintenant l'illustration par la situation du patient. L'Amérique doit plus de 40 000 milliards de dollars. Le Bureau du budget du Congrès (CBO) estime les intérêts nets à plus de 1 000 milliards de dollars cette année, soit 3,3 % du PIB , pour des recettes de 5 600 milliards de dollars. Près d'un dollar d'impôt sur cinq est dépensé avant même qu'un soldat, un retraité ou un habitant d'un nid-de-poule ne reçoive le moindre centime , et les dépenses d'intérêts ont dépassé celles du Pentagone depuis l'exercice 2024. Le CBO, dont la mission est de maintenir le calme, prévoit des intérêts à 4,6 % du PIB et une dette à 120 % d'ici 2036, un record depuis 1945. Ces prévisions reposent sur des taux d'intérêt que le marché a abandonnés depuis un certain temps. Le taux moyen du Trésor reste bien inférieur à celui appliqué aux nouvelles obligations, de sorte que la réévaluation des taux n'en est qu'à ses balbutiements.
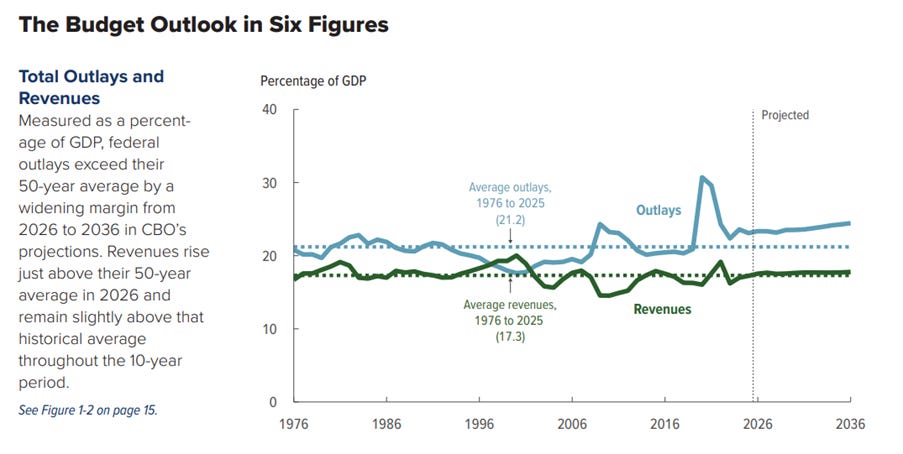
https://www.cbo.gov/system/files/2026-02/61882-Outlook-2026.pdf
La situation s'améliore. Alors qu'on lui proposait un taux de 1 % sur trente ans, le Trésor a opté pour les bons du Trésor, et continue de le faire. Près d'un tiers de la dette négociable arrive désormais à échéance dans les douze mois , ce qui signifie que chaque semaine est une semaine de refinancement. Un trésorier d'entreprise qui finance un actif à trente ans avec des titres à quatre-vingt-dix jours est licencié. Un État qui fait de même est félicité pour sa « souplesse dans la gestion de sa dette ».
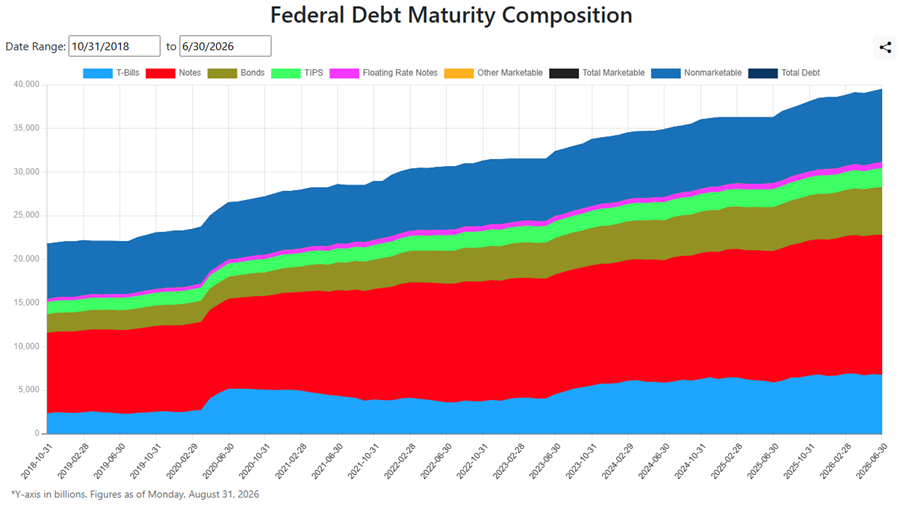
https://www.ustreasuryyieldcurve.com/debt-maturities
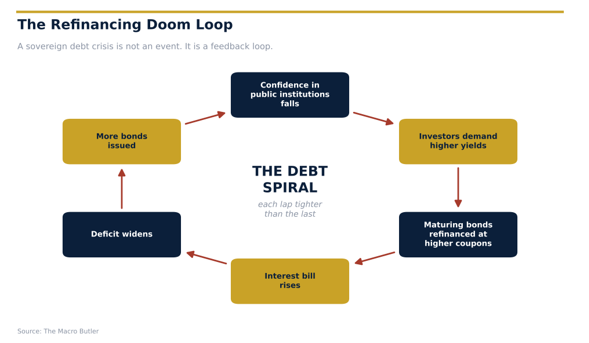
Le cercle vicieux du refinancement, que les économistes appellent une dynamique de dette défavorable, est ce que le grand public nomme une spirale . La hausse des taux d'intérêt alourdit la facture des intérêts. Cette facture plus élevée creuse le déficit. Ce déficit accru exige de nouvelles émissions obligataires. Or, toute nouvelle émission sur un marché déjà nerveux nécessite un taux d'intérêt encore plus élevé pour être compensée. L'IIF, institution peu encline au mélodrame, a employé l'expression « cercle vicieux » dans son rapport de septembre sur la dette mondiale, soulignant que les coûts d'emprunt du G7 sont à leur plus haut niveau depuis mi-2008 et que les économies avancées ont versé plus de 3 300 milliards de dollars d'intérêts sur leurs obligations d'État négociées l'an dernier. C'est plus que ce que le monde a dépensé pour la défense, pour l'intelligence artificielle et pour les énergies propres. Les pays riches paient aujourd'hui davantage pour leur passé qu'ils n'investissent dans leur avenir.
Il existe un seuil dans ce calcul que tout ministre des Finances des marchés émergents apprend dès sa première semaine et que tous ses homologues occidentaux ont oublié. Lorsque le taux d'intérêt de la dette dépasse le taux de croissance de l'économie, le ratio d'endettement augmente…
*******
Avertissement
Le contenu fourni dans ce bulletin d’information est à titre informatif seulement. Aucune information, aucun matériel, service ou autre contenu fourni dans cette publication ne constitue une sollicitation, une recommandation, une approbation ou tout conseil financier, d’investissement ou autre.
Solliciter une consultation professionnelle indépendante sous la forme de conseils juridiques, financiers et fiscaux avant de prendre toute décision d’investissement.
Effectuez toujours votre propre recherche.
Les publications de contributeurs publiées sur Zero Hedge ne représentent pas nécessairement les vues et opinions de Zero Hedge, et ne sont pas sélectionnées, éditées ou filtrées par les éditeurs de Zero Hedge.


Commentaires
Enregistrer un commentaire